
Trancazo a Modalidad 40: Una pensión de $46 mil cae a $14 mil🎦
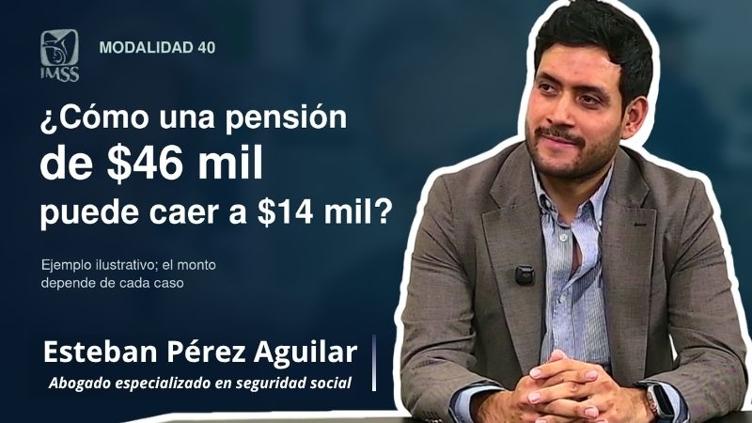
Esteban Pérez Aguilar
Una pensión proyectada en aproximadamente 46 mil pesos mensuales podría quedar en unos 14 mil, debido al impacto del nuevo límite en la Modalidad 40 del IMSS, ejemplificó el abogado especialista en materia laboral y seguridad social, Esteban Pérez Aguilar.
Por: Redacción 22 Octubre 2026 16 04


"Una pensión que pudo haber sido de aproximadamente 46 mil pesos, pues quizá esa pensión ahora va a ser de aproximadamente 14 mil pesos", señaló durante una entrevista para tiempo.com.mx y puentelibre.mx.
Las cantidades corresponden a un ejemplo práctica, no todas las pensiones en Modalidad 40 aspiran a esos montos, refirió.
¿Qué es la Modalidad 40 y qué cambia?
- La Modalidad 40, denominada formalmente Continuación Voluntaria en el Régimen Obligatorio, permite que una persona que dejó de cotizar mediante un patrón siga pagando por su cuenta para construir sus derechos pensionarios.
- Uno de sus atractivos ha sido la posibilidad de cotizar con un salario superior al del último empleo, con la intención de mejorar la futura pensión.
"Voy a aportar cuotas, voy a incrementar mi salario base de cotización con la intención de mañana, en un futuro, tener una pensión de mayor valor económico", explicó Pérez Aguilar.
- Antes se podía elegir el último salario registrado o uno superior, hasta el límite de 25 UMA. Con el acuerdo del Consejo Técnico del IMSS publicado el 21 de octubre, vigente desde el día 22, el margen para incorporarse queda limitado al último salario base de cotización más una UMA como máximo.
"Este acuerdo viene a topar, viene a limitar esas aportaciones en cuanto al salario se refieren", afirmó.
Antes: Hasta 25 UMA | Ahora: Último salario + 1 UMA
La UMA, o Unidad de Medida y Actualización, es una referencia económica. En 2026 equivale a 117.31 pesos diarios, por lo que 25 UMA representan 2,932.75 pesos diarios.
La diferencia puede entenderse así:
| Antes | Ahora |
|---|---|
| Una persona podía elegir un salario de cotización superior al de su último empleo, hasta 25 UMA. | El salario elegido puede superar al último registrado únicamente hasta por una UMA adicional. |
Por ejemplo, si el último salario registrado equivalía a cinco UMA, el nuevo margen permitiría llegar hasta seis UMA, en lugar de elegir directamente las 25 UMA. Esta comparación ilustra el límite de cotización; no calcula cuánto recibiría esa persona de pensión.
También es necesario distinguir dos cantidades: el salario base de cotización es la referencia para calcular las cuotas; la cuota es lo que efectivamente se paga al IMSS. Cotizar sobre 2,932.75 pesos diarios no significa entregar esa cantidad cada día.
¿Por qué puede reducirse la pensión esperada?
Según explicó el especialista, muchas personas buscaban elevar su cotización durante los últimos cinco años antes del retiro para mejorar su pensión. Al restringirse ese aumento, también se limita la estrategia que habían previsto.
"Personas que tenían aspiración a una pensión alta, pues sí se van a ver afectadas", advirtió.
Sin embargo, el salario no determina por sí solo el monto final. Por eso, el ejemplo de 46 mil frente a 14 mil pesos no puede trasladarse automáticamente a cualquier trabajador.
"Depende el tipo de pensión, depende la edad de la persona, depende de las semanas cotizadas y, sobre todo, depende de la ley aplicable del Seguro Social", puntualizó.
El acuerdo conserva las condiciones de quienes ya estaban inscritos hasta concluir su periodo contratado y reconoce las semanas y salarios efectivamente pagados para sus derechos pensionarios futuros.
En resumen: El cambio central limita el salario con el que una persona puede incorporarse a la Modalidad 40: de poder elegir uno superior hasta 25 UMA, pasa a un máximo ligado a su último salario registrado más una UMA.
¿Qué puedo hacer si quería entrar a Modalidad 40?
Si planeabas entrar a la Modalidad 40 para mejorar tu pensión, el primer paso es revisar tu caso y recalcular cuánto podrías recibir con el nuevo límite.
El ejemplo de los 14 mil pesos no significa que esa será tu pensión: el resultado depende de tu edad, semanas cotizadas, salarios registrados y régimen pensionario.
Para tomar una decisión, puedes seguir estos pasos:
- Revisa tu historial en el IMSS. Consulta tu constancia de semanas cotizadas y verifica tu último salario base de cotización. Ese salario es la referencia para aplicar el nuevo margen de hasta una UMA adicional.
- Solicita una proyección personalizada. Pide que te expliquen cuánto pagarías, durante cuánto tiempo y qué pensión se estima para tu caso. Distingue entre el dinero que aportarías y el ingreso que podrías recibir al retirarte.
- Si ya estás inscrito, revisa tu periodo contratado. El acuerdo conserva las condiciones actuales hasta que termine ese periodo y reconoce las semanas y salarios efectivamente pagados.
- Busca asesoría antes de modificar tu estrategia. Acude con un especialista en seguridad social para revisar tus opciones y, si existe una resolución del IMSS que te afecta, valorar si corresponde alguna vía de defensa.
"Antes de realizar cualquier trámite, pues llegar bien asesorados para no equivocarnos y, sobre todo, para saber que estamos tomando la mejor decisión", recomendó Esteban Pérez Aguilar.

Noticias Relacionadas
Las Más Leídas

 Regulan Modalidad 40 por fraudes millonarios: Sheinbaum🎦
 Vincularon a mujer que "vendía" a su hija
 ¡Prepárate! Anticipan posibilidad de lluvias y tormentas eléctricas
 Demuelen casa en Riberas del Bravo para buscar un cuerpo
 En alerta Juárez por lluvias, viento y posible granizo
 Invitan a adultos mayores a ejercitarse en el Parque Central🎦
Publicidad
Encuesta
Encuesta actualizada a las 00:03
Tu voto se registró correctamente.